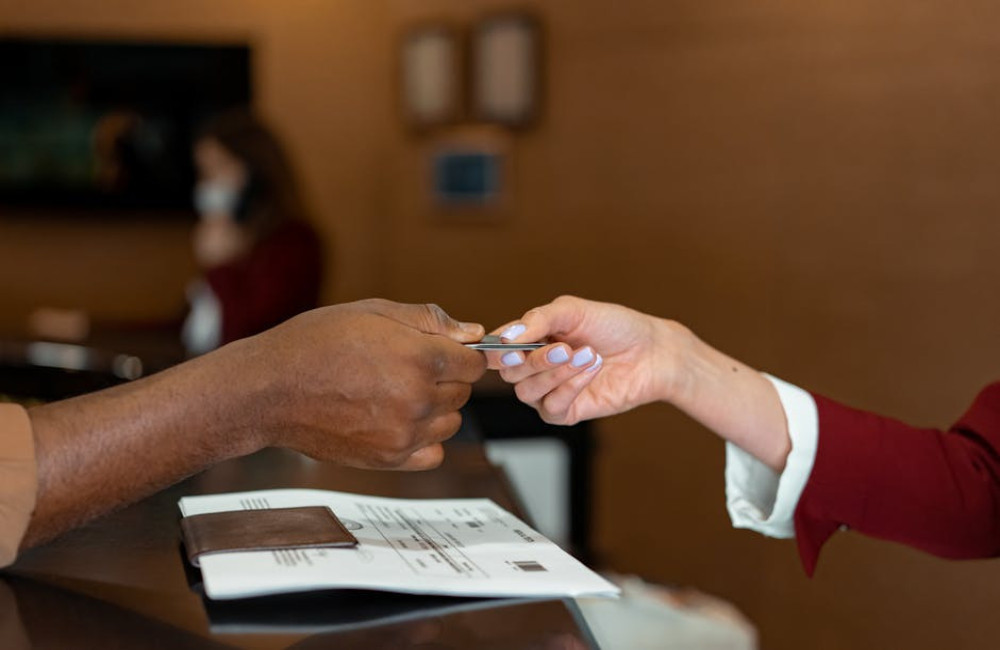
Het was vrijdagavond in Lissabon, tien over elf, en de receptionist vroeg vriendelijk om "een kaart voor de garantie". Twee minuten later kwam de melding van de bank binnen: €150 gereserveerd. Niet afgeschreven, stond erbij, maar dat las ik pas de volgende ochtend. Die avond keek ik vooral naar het saldo dat ineens €150 lager was dan ik had berekend voor het weekend. Wie vaker in hotels slaapt, kent het gevoel, en wie het voor het eerst meemaakt, denkt dat er iets misgaat. Er gaat niets mis. Het hotel legt een pre-autorisatie op je kaart: een tijdelijke reservering van een bedrag, in dit geval €150, als zekerheid voor kosten die je tijdens je verblijf nog zou kunnen maken. Denk aan de minibar, roomservice, parkeren, een gebroken lamp of een kamer die na een feestje extra schoonmaak nodig heeft. Het bedrag wordt niet van je rekening gehaald; het wordt alleen vastgezet, zodat het hotel zeker weet dat het er is als het nodig blijkt. Meestal is het weer vrij binnen 3 tot 10 werkdagen na het uitchecken, afhankelijk van je bank.
Waarom €150 en niet €50 of €500? Daar zit geen wet achter, alleen een inschatting van het hotel. Een stadshotel in de middenklasse rekent doorgaans €50 tot €100 per nacht of een vast bedrag van €100 tot €200 per verblijf. Een resort met all-inclusive en een spa kan makkelijk €500 vastzetten, en in de Verenigde Staten zijn bedragen van $200 per nacht geen uitzondering. Het idee is simpel: het bedrag moet ruwweg dekken wat een gast er in het ergste geval doorheen jaagt zonder direct te betalen. Bij een hotel zonder minibar, zonder restaurant en zonder parkeergarage is er weinig te dekken, en daar zie je de borg dan ook vaak helemaal niet. Bij een hotel met een bar op de kamer en een rekening die je pas bij vertrek betaalt, is die €150 een manier om niet achter gasten aan te hoeven bellen die de champagne uit de koelkast zijn vergeten af te rekenen.
Het belangrijkste onderscheid is dat tussen een reservering en een afschrijving, en dat is precies waar de verwarring vandaan komt. Bij een creditcard verlaagt een pre-autorisatie je bestedingsruimte, maar er verschijnt geen transactie op je afschrift. Je ziet het terug als "in behandeling" of "gereserveerd" in de app, en zodra het hotel de autorisatie vrijgeeft, verdwijnt de regel gewoon. Bij een debitcard, dus je gewone pinpas van ING, Rabobank of ABN AMRO, werkt het net anders en dat is waar het vervelend wordt: het bedrag lijkt echt van je saldo af te gaan, omdat de bank het direct apart zet. Je kunt er dat weekend niet bij, en het duurt na vertrek soms een week of langer voordat het terugkomt. Daarom zeggen ervaren reizigers steevast: gebruik voor de garantie een creditcard en betaal de rekening zelf desnoods met je pinpas. Het scheelt gedoe, en bij een creditcard heb je bovendien een limiet die meestal ruim genoeg is om die €150 een paar dagen te missen.
Wanneer het geld terug is, hangt dus van drie partijen af. Het hotel moet de autorisatie eerst vrijgeven, wat de meeste systemen automatisch doen bij het uitchecken of uiterlijk de volgende ochtend. Daarna moet de kaartmaatschappij het verwerken, en ten slotte moet je eigen bank het tonen. Bij een creditcard van een Nederlandse bank duurt dat in de praktijk 2 tot 5 werkdagen; bij een debitcard eerder 5 tot 10 werkdagen, en bij buitenlandse hotels die met een oud kassasysteem werken, kan het tot drie weken oplopen. Zit je na tien werkdagen nog steeds met een geblokkeerd bedrag, bel dan eerst het hotel en vraag om een bewijs van vrijgave, en daarna je bank; die kan een autorisatie met dat bewijs handmatig laten vervallen. Het gebeurt zelden, maar het gebeurt, vooral bij hotels die bij het uitchecken een tweede autorisatie doen voor de eindrekening en de eerste vergeten te sluiten.
Wat ik sinds die avond in Lissabon anders doe, is eenvoudig. Ik vraag bij het inchecken hoeveel het hotel vastzet en of dat per nacht of per verblijf is, want dat staat lang niet altijd in de bevestiging. Ik geef altijd een creditcard voor de garantie en houd daar in het weekend van vertrek rekening met een paar honderd euro minder ruimte. En ik maak een foto van de uitcheckbon waarop staat dat er niets meer openstaat. Die bon is in de drie keer dat het geld langer wegbleef dan verwacht precies het document geweest waarmee de bank het binnen een dag kon oplossen. Die €150 komt altijd terug; het enige wat je zelf in de hand hebt, is hoeveel moeite je ervoor moet doen.